
Các phương pháp tính giá hàng hóa xuất kho
Tùy vào hoạt động thực tế của doanh nghiệp, kế toán có thể chọn lựa phương pháp tính giá hàng xuất kho sao cho thuận tiện và đúng nguyên tắc nhất quán trong hạch toán.
Những hàng hóa giống nhau được mua với mức giá khác nhau vì vậy doanh nghiệp cần lựa chọn sử dụng giá vốn nào để áp dụng cho hàng tồn cuối kỳ, giá vốn nào áp dụng cho hàng hóa bán ra. Dưới đây FTMS giới thiệu với các bạn cách tính giá xuất kho theo từng phương pháp.
Theo chuẩn mực số 02- Hàng tồn kho, có 4 phương pháp tính giá xuất kho như sau :
- Phương pháp nhập trước – xuất trước ( FIFO)
- Phương pháp nhập sau xuất trước (LIFO)
- Phương pháp bình quân gia quyền
- Phương pháp giá thực tế đích danh
1. Phương pháp nhập trước – xuất trước (FIFO)
Phương pháp này áp dụng dựa trên giả sử là hàng được mua trước hoặc SX trước thì được xuất trước và giá trị hàng xuất kho được tính theo giá của lô hàng nhập trước hoặc SX trước và thực hiện theo trình tự cho đến khi chúng được xuất ra hết.
Ưu điểm: Phương pháp này giúp cho chúng ta có thể tính được ngay giá vốn hàng xuất kho của từng lần xuất hàng, do vậy nó cung cấp số liệu kịp thời cho kế toán ghi chép nghiệp vụ kinh tế phát sinh. Trị giá vốn của hàng tồn kho sẽ tương đối đúng với giá thị trường của mặt hàng đó. Vì vậy chỉ tiêu hàng tồn kho trên báo cáo kế toán có ý nghĩa thực tế hơn.
Nhược điểm : Phương pháp này có nhược điểm là làm cho DT hiện tại không phù hợp với những khoản CP hiện tại. Đối với phương pháp này, doanh thu hiện tại được tạo ra bởi giá trị vật tư, hàng hoá có được từ cách đó rất lâu. Và nếu số lượng, chủng loại mặt hàng nhiều, phát sinh nhập – xuất liên tục, dẫn đến những chi phí cho việc hạch toán cũng như khối lượng công việc của kế toán sẽ tăng lên nhiều.
Ví dụ: Tình hình nhập – xuất nguyên vật liệu X trong tháng 1/2016 của công ty A như sau
Tồn đầu kỳ : NVL X 20.000 kg, đơn giá 8.000 đồng/kg
- Ngày 05/1/2016 : Nhập 5.000 kg NVL X, đơn giá 8.200 đồng/kg
- Ngày 10/1/2016: Xuất 21.000 kg NVL X
- Ngày 15/1/2016: Nhập 15.000 kg NVL X đơn giá 8.300 đồng
- Ngày 25/1/2016: Xuất 8.000 kg NVL X
- Đơn giá xuất được tính như sau
- Ngày 10/1/2016 xuất 21.000 kg
Đơn giá xuất : 20.000 kg x 8.000 và 1.000 kg x 8.200
Vậy trị giá hàng xuất kho = 20.000 x 8.000 + 1.000 x 8.2000 = 242.000.000 đồng
- Ngày 25/1/2016 xuất 8.000 kg
Đơn giá xuất : 4.000 kg x 8.200 và 4.000 kg x 8.300
Vậy trị giá hàng xuất kho = 4.000 x 8.200 + 4.000 x 8.300 = 66.000.000 đồng
2. Phương pháp nhập sau – xuất trước (LIFO)
Phương pháp này ngược lại với phương pháp nhập trước – xuất trước
Áp dụng dựa trên giả định hàng tồn kho được mua sau hoặc sản xuất sau sẽ được xuất trước, và hàng tồn kho còn lại cuối kỳ là hàng mua hoặc sản xuất trước đó. Đối với phương pháp này giá trị hàng xuất kho tính theo giá của lô hàng nhập sau cùng, giá trị hàng tồn kho được tính theo giá của hàng nhập kho đầu kỳ.
Ví dụ : Tình hình nhập xuất NVL X của công ty trong tháng 2/2016 như sau :
Tồn đầu kỳ : 10.000 kg đơn giá 5.000 đồng/kg
- Ngày 10/2/2016 nhập 6.000 kg đơn giá 5.500 đồng /kg
- Ngày 13/10/2016 xuất 7.000kg
Đơn giá xuất được tính như sau : 6.000 kg x 5.500 và 1.000 kg x 5.000
Vậy trị giá hàng xuất kho = 6.000 x 5.500 + 1.000 x 5.000 = 38.000.000 đồng
Tuy nhiên phương pháp này hầu như không được áp dụng trong thực tế
3. Phương pháp bình quân gia quyền
Bao gồm: bình quân cả kỳ dự trữ, và bình quân sau mỗi lần nhập, bình quân cuối kỳ trước
Phương pháp bình quân cả kỳ dự trữ
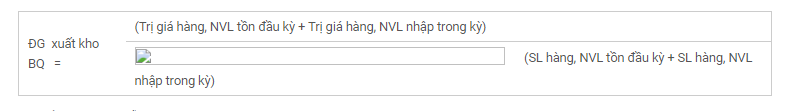
Ưu điểm: Đơn giản,dễ làm, chỉ cần tính toán một lần vào cuối kỳ.
Nhược điểm: Độ chính xác không cao, công việc kế toán bị dồn vào cuối tháng gây ảnh hưởng đến tiến độ của các phần hành khác, phương này chưa đáp ứng yêu cầu kịp thời của thông tin kế toán tại thời điểm phát sinh nghiệp vụ.
Ví dụ :
Tồn đầu kỳ : NVL X 20.000 kg, đơn giá 8.000 đồng/kg
- Ngày 05/1/2016 : Nhập 5.000 kg NVL X, đơn giá 8.200 đồng/kg
- Ngày 15/1/2016 : Xuất 21.000 kg NVL X
- Ngày 16/1/2016 : Nhập 8.000 kg NVL X, đơn giá 8.200 đồng/kg
Vậy đơn giá xuất kho sẽ được tính vào cuối kỳ và sẽ được tính như sau :
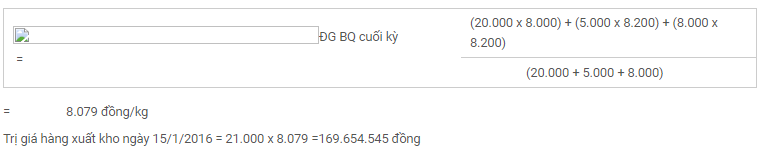
Trị giá hàng xuất kho ngày 15/1/2016 = 21.000 x 8.079 =169.654.545 đồng
Phương pháp bình quân sau mỗi lần nhập
Theo phương pháp này, kế toán phải tính lại giá trị của hàng tồn kho và đơn giá bình bình quân sau mỗi lần nhập sản phẩm, vật tư, hàng hóa đó
Nhược điểm : việc tính toán phức tạp, tốn nhiều thời gian.
Vì vậy mà phương pháp này được áp dụng ở các doanh nghiệp có ít mặt hàng tồn kho, có số lượng nhập – xuất ít.
Ví dụ :
Tồn đầu kỳ : NVL Y 10 kg, đơn giá 5.000 đồng/kg
– Ngày 05/1/2016 : Nhập 20 kg NVL Y, đơn giá 5.500 đồng/kg
– Ngày 06/1/2016 : Xuất 25 kg NVL Y

= 5.333 đồng/kg
Trị giá hàng xuất kho ngày 06/1/2016 = 25 x 5.333 = 133.325 đồng/kg
Phương pháp bình quân cuối kỳ trước
Theo phương pháp này kế toán dựa vào trị giá và số lượng tồn kho của hàng hóa, nguyên vật liệu cuối kỳ trước để tính đơn xuất
Ưu điểm : dễ tính toán, đơn giản
Nhược điểm : Trị giá hàng xuất kho không chịu ảnh hưởng của sự biến động của giá cả thị trường. Vì vậy phương pháp này làm cho các chỉ tiêu trên báo cáo kết quả hoạt động kinh doanh không chính xác với thực tế.
Ví dụ :
Tồn đầu kỳ : NVL Y 100 kg, đơn giá 6.000 đồng/kg
– Ngày 02/1/2016 nhập 500 kg NVL Y, đơn giá 6.200 đồng/kg
– Ngày 05/1/2016 : Xuất 200 kg NVL Y = 6.000 đồng/kg
Trị giá hàng xuất kho ngày 05/1/2016 = 200 x 6.000 = 12.000.000 đồng
4. Phương pháp thực tế đích danh
Theo phương pháp này: hàng hóa, nguyên vật liệu xuất kho thuộc lô hàng nhập nào thì lấy đơn giá nhập kho của lô hàng đó để tính.
Ưu điểm : Đây là phương pháp tốt nhất, tuân thủ nguyên tắc phù hợp của kế toán, chi phí phù hợp với doanh thu thực tế. Giá trị của hàng xuất kho đem bán phù hợp với doanh thu mà nó tạo ra, và giá trị hàng tồn kho được phản ánh đúng theo giá trị thực tế của nó.
Nhược điểm : Việc áp dụng PP này đòi hỏi những điều kiện khắt khe, chỉ những doanh nghiệp kinh doanh có ít loại mặt hàng, hàng tồn kho có giá trị lớn, mặt hàng ổn định và loại hàng tồn kho nhận diện được thì mới có thể áp dụng được phương pháp này. Còn đối với những doanh nghiệp có nhiều loại hàng thì không thể áp dụng được phương pháp này.
Ví dụ
Tồn đầu kỳ NVL A 20 kg, đơn giá 5.000 đồng/ kg
– Ngày 02/1/2016 : Nhập 50kg NVL A, đơn giá 5.100 đồng/kg
– Ngày 05/1/2016 : Xuất 30 kg NVL A
– Ngày 13/1/2016 : Xuất 10 kg NVL A
– Trị giá XK ngày 05/1/2016 = 30 x 5.100 = 153.000 đồng
– Trị giá XK ngày 13/1/2016 = 10 x 5.000 = 50.000 đồng
Tùy vào hoạt động thực tế của doanh nghiệp, kế toán có thể chọn lựa phương pháp tính giá hàng xuất kho sao cho thuận tiện và đúng nguyên tắc nhất quán trong hạch toán.
Chúc các bạn thành công !
Tags: xuất kho