Quy trình và phương pháp thực hiện kiểm toán nội bộ

Quy trình và phương pháp thực hiện kiểm toán nội bộ

Quy trình và phương pháp thực hiện kiểm toán nội bộ

Khóa học CFA

Khóa học ICAEW
Khóa học ACCA

Quy trình và phương pháp thực hiện kiểm toán nội bộ

Để hiểu rõ hơn về vai trò của kiểm toán nội bộ, hãy cùng FTMS Việt Nam phân tích quy trình và phương pháp thực hiện kiểm toán nội bộ nhé!

Kiểm toán nội bộ có vai trò quan trọng đối với sự phát triển của một doanh nghiệp. Tuy vậy kiểm toán nội bộ tại Việt Nam vẫn còn trong giai đoạn phát triển và hệ thống quản lý còn chưa đồng bộ. Đây là lý do doanh nghiệp cần có một nhà tư vấn về quản trị rủi ro để đồng hành, hỗ trợ trong công tác kiểm toán nội bộ. Trong bài viết này, chúng tôi sẽ phân tích về quy trình và phương pháp thực hiện kiểm toán nội bộ.

Quy chế và quy trình kiểm toán nội bộ

Điều 12 của Nghị định số 05/2019/NĐ-CP đã quy định rõ về quy chế và quy trình kiểm toán nội bộ như sau:

Quy chế kiểm toán nội bộ gồm: mục tiêu, phạm vi hoạt động, vị trí, nhiệm vụ, quyền hạn, trách nhiệm của bộ phận kiểm toán nội bộ trong đơn vị và mối quan hệ với các bộ phận khác; trong đó có các yêu cầu về tính độc lập, khách quan, các nguyên tắc cơ bản, yêu cầu về trình độ chuyên môn, việc đảm bảo chất lượng của kiểm toán nội bộ và các nội dung có liên quan khác.

Quy trình kiểm toán nội bộ gồm: quy định và hướng dẫn chi tiết về phương thức đánh giá rủi ro, lập kế hoạch kiểm toán nội bộ hàng năm, kế hoạch từng cuộc kiểm toán, cách thức thực hiện công việc kiểm toán, lập và gửi báo cáo kiểm toán, theo dõi, giám sát chỉnh sửa sau kiểm toán, theo dõi thực hiện kiến nghị sau kiểm toán, lưu hồ sơ, tài liệu kiểm toán nội bộ.

Trên cơ sở các quy định tại Nghị định này, đơn vị phải xây dựng Quy chế và quy trình kiểm toán nội bộ phù hợp với đặc thù hoạt động của đơn vị. Đơn vị được khuyến khích áp dụng các thông lệ quốc tế về kiểm toán nội bộ nếu không có mâu thuẫn với các quy định tại Nghị định này và các văn bản quy phạm pháp luật khác.

Thẩm quyền ban hành Quy chế kiểm toán nội bộ là:

  • Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Thủ trưởng cơ quan thuộc Chính phủ đối với bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ;
  • Chủ tịch Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương đối với Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương;
  • Thủ trưởng đơn vị sự nghiệp công lập đối với các đơn vị sự nghiệp công lập;
  • Hội đồng quản trị đối với các công ty niêm yết;
  • Hội đồng quản trị đối với doanh nghiệp mà nhà nước sở hữu trên 50% vốn điều lệ là công ty mẹ hoạt động theo mô hình công ty mẹ – công ty con;
  • Hội đồng thành viên, Chủ tịch công ty đối với các doanh nghiệp nhà nước là công ty mẹ hoạt động theo mô hình công ty mẹ – công ty con.

Phương pháp thực hiện kiểm toán nội bộ

Điều 13 của Nghị định số 05/2019/NĐ-CP đã quy định rõ về phương pháp kiểm toán nội bộ như sau:

Phương pháp thực hiện kiểm toán nội bộ là phương pháp kiểm toán “định hướng theo rủi ro”, ưu tiên tập trung nguồn lực để kiểm toán các đơn vị, bộ phận, quy trình được đánh giá có mức độ rủi ro cao.

Kế hoạch kiểm toán nội bộ phải được xây dựng dựa trên kết quả đánh giá rủi ro và phải được cập nhật, thay đổi, điều chỉnh phù hợp với các diễn biến, thay đổi trong hoạt động của đơn vị và sự thay đổi của các rủi ro kèm theo.

Tầm quan trọng của kiểm toán nội bộ trong quản trị rủi ro doanh nghiệp

Kiểm toán nội bộ là một trong những công cụ hỗ trợ cho công tác quản trị rủi ro của doanh nghiệp. Kiểm toán nội bộ giúp đảm bảo tuân thủ các quy định của pháp luật cũng như các quy chế hoạt động riêng của doanh nghiệp.

Các chuyên gia kiểm toán nội bộ sẽ giúp phát hiện những sai sót, rủi ro trong quá trình hoạt động của doanh nghiệp và kịp thời, nhanh chóng tư vấn, đưa ra những lời khuyên cho lãnh đạo doanh nghiệp. Bằng việc phân tích chuyên sâu và kiểm tra, giám sát quy trình hoạt động của các phòng ban, các kiểm toán viên sẽ hỗ trợ đưa ra những giải pháp để nâng cấp hệ thống quản lý cũng như phòng tránh các trường hợp gian lận.

Theo: RSM Việt Nam

 Tags: kiểm toán kiểm toán nội bộ
Tin tức mới nhất | Hà Nội

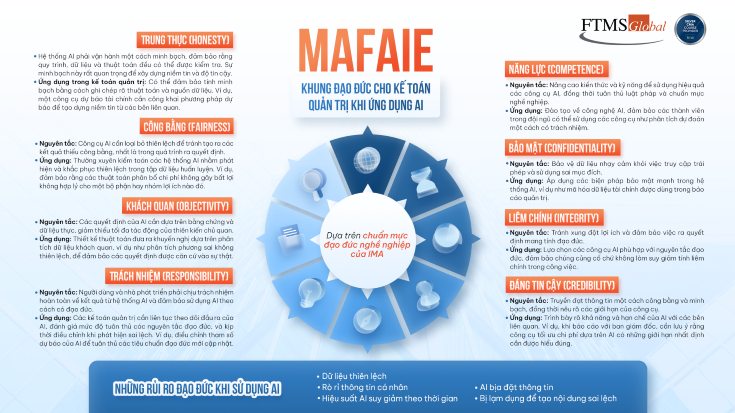
Khung MAFAIE – Hướng Dẫn Đạo Đức Toàn Diện Khi Ứng Dụng AI Vào Kế Toán Quản Lý

Trong thời đại số, trí tuệ nhân tạo (AI) đã và đang tạo ra những thay đổi mang tính cách mạng trong lĩnh vực kế toán quản lý. Từ việc tự động hóa các công việc tính toán, đến phân tích dự báo tài chính và đề xuất chiến lược kinh doanh, AI mở ra cơ hội nâng cao hiệu suất và độ chính xác vượt trội. Tuy nhiên, cùng với tiềm năng là hàng loạt rủi ro đạo đức đi kèm: sai lệch dữ liệu, thiên vị trong thuật toán, thiếu minh bạch và thiếu trách nhiệm trong các quyết định được hỗ trợ bởi AI.

Tin tức mới nhất | Hà Nội

3 sự thật thú vị về thu nhập lý tưởng khi sở hữu chứng chỉ CMA

Chứng chỉ nghề nghiệp quốc tế CMA (Certified Management Accountant) được IMA (The Association of Accountants and Financial Professionals in Business) – Hiệp hội Kế toán Quản trị Hoa Kỳ phát triển gần 50 năm qua. Mục tiêu của Hiệp hội IMA là phát triển chứng chỉ này thành tiêu chuẩn toàn cầu cho những chuyên gia về Kế toán Quản trị & Tài chính. 

Không phải ngẫu nhiên mà một tổ chức nghề nghiệp lâu đời như IMA (được thành lập từ năm 1919) đã có 139.000 hội viên tại hơn 130 quốc gia như hiện nay. Và mức thu nhập của Hội viên CMA có thực sự đáng mơ ước như mong đợi của nhiều học viên? 

Tin tức mới nhất | Hà Nội | 12/25/2023

FA/F3 Chìa khóa để chinh phục thành công ACCA

Môn FA/F3: Kế toán tài chính nằm trong khóa học ACCA của FTMS thật sự là một trải nghiệm rất hữu ích dành cho bất kỳ ai đang tìm kiếm cơ hội cho mình trong ngành kế toán / tài chính.

Tin tức mới nhất | Hà Nội

Bảng cân đối kế toán là gì? Nội dung bảng cân đối kế toán

Bảng cân đối kế toán là gì và đóng vai trò như thế nào đối với doanh nghiệp. Các kế toán viên đều phải thực hiện lập bảng cân đối cũng như nắm vững ý nghĩa và hiểu được các yếu tố có mặt trong bảng. Bài viết dưới đây sẽ giúp bạn giải thích khái niệm bảng cân đối kế toán trong doanh nghiệp.

Tin tức mới nhất | Hà Nội

3 Chiến lược phục hồi dành cho Kế toán quản trị

Thế giới hiện đang trải qua một cuộc suy thoái kinh tế nghiêm trọng do hậu quả của đại dịch COVID-19. Tổ chức Hợp tác và Phát triển Kinh tế (OECD) đã cảnh báo rằng nếu một làn sóng virus thứ hai tấn công, nền kinh tế toàn cầu có thể giảm 7,6% trong năm nay trước khi tăng trở lại 2,8% vào năm 2021. 

Vậy thì kế toán quản trị sẽ ưu tiên gì trong quá trình phục hồi kinh tế, giúp doanh nghiệp vượt qua khủng hoảng? Theo cập nhật mới nhất của Hiệp hội Kế toán Quản trị Công chứng Anh quốc (CIMA), gần đây đã tổ chức một phiên thảo luận tập hợp các quan điểm và kinh nghiệm từ 56 thành viên để đưa ra những chiến lược phục hồi nền kinh tế.  

Tin tức mới nhất | Hồ Chí Minh

Top 10 quyển sách quản trị tài chính không thể bỏ qua

Cùng FTMS Việt Nam tìm hiểu 10 quyển sách quản trị tài chính cung cấp rất nhiều dẫn chứng thực tế điển hình giúp người đọc tìm hiểu sâu về tài chính, từ đó ra quyết định đúng đắn, sáng suốt dựa trên những dữ kiện tài chính quan trọng. 

Tin tức mới nhất | Hà Nội | 12/25/2023

FTMS đào tạo level cao nhất trong CFA – CFA Level 3

CFA level 3 là cấp độ đào tạo cuối cùng trong chương trình CFA. CFA level 3 được xem là bước hoàn thiện cuối cùng để thành công sở hữu văn bằng CFA và chạm tới danh hiệu CFA Charterholder – danh hiệu quý giá trong lĩnh vực Tài Chính.

Đăng ký nhận tư vấn


30.000+ Học viên đã học và phát triển sự nghiệp, còn bạn thì sao?

Để lại thông tin của bạn ngay bên dưới, chuyên gia của chúng tôi sẽ liên hệ lại với bạn!

Chọn khu vực của bạn


Thông tin cá nhân của bạn sẽ hoàn toàn được bảo mật.

Chúng tôi cam kết không SPAM hoặc cung cấp cho đơn vị thứ 3!

Đang xử lý

Hà Nội

+84 385 902 628

TP. Hồ Chí Minh

+84 93 111 3020

×