
Tìm hiểu phân tích tài chính và các yếu tố quan trọng
Phân tích tài chính là giai đoạn cực kỳ quan trọng đối với mỗi tổ chức, doanh nghiệp. Bởi nó cung cấp tình hình tổng quan về tài chính, giao dịch đã xảy ra trong năm. Từ đó nhà quản trị, nhà đầu tư có thể nắm bắt kịp thời tốc độ phát triển doanh nghiệp để đưa ra đánh giá, quyết định đầu tư hiệu quả hơn. Vậy phân tích tài chính là làm những công việc gì? Cùng tìm hiểu ngay bây giờ bạn nhé.
Phân tích tài chính là gì?
Phân tích tài chính là hoạt động nghiên cứu, tìm kiếm điểm mạnh, điểm yếu trong hệ thống tài chính của doanh nghiệp. Bằng cách đọc, hiểu và kết nối từng chỉ tiêu trong:
- Bảng cân đối kế toán.
- Báo cáo kết quả kinh doanh.
- Báo cáo lưu chuyển tiền tệ….
Từ đó, đưa ra phán đoán, dự báo chi tiết về tình hình hoạt động của doanh nghiệp, tăng trưởng hay suy giảm, để vạch ra phương án giải quyết tối ưu và hiệu quả trong tương lai.
Mục tiêu của phân tích tài chính
Phân tích tài chính là một quá trình lâu dài, đòi hỏi áp dụng nhiều tư liệu báo cáo qua các kỳ trong năm, kết hợp với công cụ, kỹ thuật phân tích phổ biến. Có như vậy mới đảm bảo thu được kết quả dự đoán tiềm lực tài chính chuẩn xác và đầy đủ.
Mục tiêu phân tích tài chính
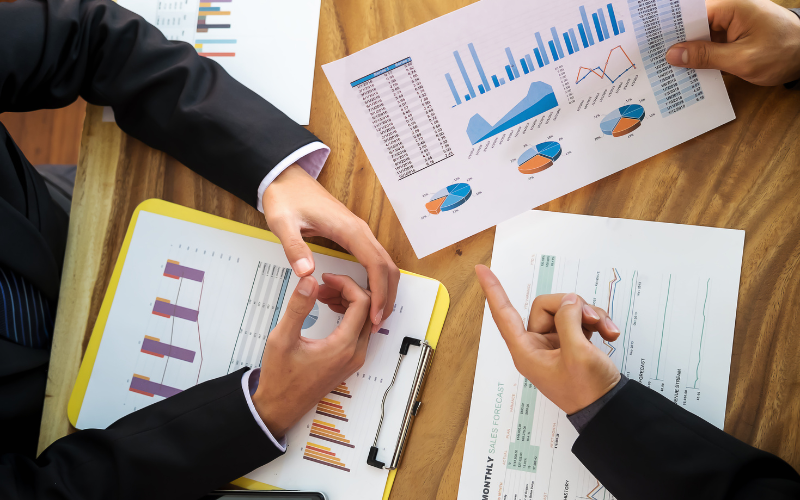
Tóm lại, phân tích tài chính cho doanh nghiệp cần hội tủ những mục tiêu cơ bản sau:
- Thứ nhất, đo lường chính xác tình hình tài chính doanh nghiệp ở hiện tại, bao gồm nhiều tiêu chí như cơ cấu nguồn vốn, tài sản, khả năng thanh toán, lưu chuyển tiền tệ, hiệu quả sử dụng tài sản, khả năng sinh lời, rủi ro tài chính… Qua đó cung cấp đầy đủ thông tin cho người quản lý, nhà đầu tư, công ty tài chính, cơ quan thuế,…
- Thứ hai, mục tiêu của phân tích tài chính là xác định rõ các đối tượng đang được quan tâm, để giúp ban lãnh đạo đưa ra quyết định đầu tư, tài trợ, phân chia lợi nhuận… hợp lý.
- Thứ ba, phân tích tài chính được xem là công cụ hỗ trợ doanh nghiệp kiểm soát hoạt động kinh doanh của chính nó một cách hiệu quả, tác động tích cực đến kết quả kinh doanh.
Các yếu tố quan trọng khi phân tích báo cáo tài chính
Sau đây là những yếu tố quan trọng bạn cần lưu ý trong quá trình phân tích tài chính:
Khả năng thanh toán
Khả năng thanh toán thường được nhà đầu tư, nhà cung ứng và chủ nợ công ty quan tâm. Bởi dựa trên các chỉ số báo cáo khả năng thanh toán, họ sẽ biết được liệu doanh nghiệp có thể trả nợ được hay không, đâu là những khoản nợ tới hạn, cũng như nguồn chi trả tương ứng.
Khả năng thanh toán được chia thành 4 nhóm là:
- Hệ số thanh toán tổng quát (H1): Được tính theo tổng nợ phải trả. Nó liên quan chặt chẽ với tổng tài sản hiện hữu và tổng số nợ. Ý nghĩa của hệ số thanh toán tổng quát là 1 đồng đi vay, doanh nghiệp có thể trả được mấy đồng trong tương lai. Có hai trường hợp xảy ra:
- Nếu H1 < 1 – Cho thấy vốn chủ sở hữu đang bị thiếu hụt, không có khả năng trả nợ, có thể dẫn đến nguy cơ phá sản.
- Nếu H1 > 1 – Cho thấy doanh nghiệp có đủ vốn để thanh toán các khoản nợ hiện tại.
- Hệ số thanh toán hiện thời (H2): Được tính theo tổng tài sản ngắn hạn và nợ ngắn hạn. Chỉ số H2 càng cao, càng cho thấy doanh nghiệp đang tập trung đầu tư vào tài sản lưu động, có tiền nhàn rỗi và nợ phải thu nhiều….
- Khả năng thanh toán nhanh (H3): Chỉ số này cho biết khả năng trả nợ ngắn hạn của doanh nghiệp trong bao lâu. Nó được tính toán bằng cách chuyển đổi tài sản thành tiền mặt. Trong báo cáo tài chính, để tính toán khả năng thanh toán nhanh, kế toán sẽ lấy “Tiền và các khoản tương đương tiền” chia cho “Tổng nợ ngắn hạn”.
- Hệ số thanh toán lãi vay (H4): Chỉ số này cho biết tính hiệu quả trong sử dụng vốn vay của doanh nghiệp. Nó đang được dùng như thế nào, đem lại bao nhiêu lợi nhuận…
Chỉ số hoạt động
Chỉ số hoạt động là yếu tố quan trọng thứ hai bạn nên lưu tâm. Nó phản ánh mức độ sử dụng vốn và tài sản của doanh nghiệp có hiệu quả hay không. Chỉ số hoạt động được chia thành nhiều nhóm, giúp doanh nghiệp chủ động so sánh. Cụ thể là:
- Số vòng quay hàng tồn kho: Bằng Giá vốn hàng bán / Bình quân hàng tồn kho trong kỳ. Chỉ số này thể hiện kết quả kinh doanh của doanh nghiệp, nếu cao, tức là doanh nghiệp đang kinh doanh ổn. Ngược lại, doanh nghiệp cần tìm cách giải phóng hàng tồn và tăng doanh thu.
- Vòng quay các khoản phải thu: Bằng Khoản phải thu khách hàng/ Doanh thu thuần. Nó phản ánh khả năng trả nợ của khách hàng cho công ty nhanh hay chậm. Nếu chỉ số vòng quay các khoản phải thu lớn, sẽ là tín hiệu tích cực, chứng tỏ công ty đang thu hồi nợ nhanh.
- Kỳ thu tiền bình quân: Chính là thời gian thu hồi các khoản phải thu. Chỉ số này càng lớn, chứng tỏ kỳ thu tiền bình quân càng ngắn.
- Vòng quay vốn lưu động: Bằng Doanh thu thuần / Giá trị tài sản lưu động bình quân. Chỉ tiêu này cho biết 1 đồng vốn lưu động tham gia vào quá trình sản xuất có thể tạo ra x đồng doanh thu thuần.
- Vòng quay tổng tài sản: Chỉ số này cho biết khả năng sử dụng tài sản của doanh nghiệp như thế nào và doanh thu thuần trong kỳ là bao nhiêu. Vòng quay tổng tài sản càng lớn, càng chứng tỏ hiệu quả sử dụng cao.
Khả năng sinh lời
Doanh nghiệp hoạt động để gia tăng lợi nhuận, thúc đẩy khả năng sinh lời mạnh mẽ để thu về kết quả đáng mong đợi. Vì thế các chỉ tiêu đo lường mức độ sinh lời có vai trò rất quan trọng, giúp nhà hoạch định có cơ sở để đánh giá kết quả hoạt động, cũng như có kế hoạch đầu tư tài chính hiệu quả trong tương lai.
Khả năng sinh lời
Các chỉ số liên quan đến khả năng sinh lời bao gồm:
- ROS – Tỷ suất lợi nhuận ròng trên Doanh thu: Chỉ số này thể hiện rằng 1 đồng doanh thu trong kỳ có thể tạo ra bao nhiêu đồng lợi nhuận sau thuế.
- ROA – Tỷ suất lợi nhuận ròng trên tổng tài sản: Chỉ số này thể hiện khả năng sinh lời với mỗi đồng tài sản trong kỳ.
- ROE – Tỷ suất lợi nhuận ròng trên tổng vốn chủ sở hữu: Chỉ số này thể hiện rằng 1 đồng vốn chủ sở hữu có thể tạo ra bao nhiêu đồng lợi nhuận thuần.
Các kỹ thuật phân tích tài chính phổ biến
Đối với nhà phân tích tài chính, họ có thể áp dụng cùng lúc rất nhiều kỹ thuật từ cơ bản đến nâng cao. Sau đây là tổng hợp những kỹ thuật phổ biến được nhiều người ứng dụng:
Báo cáo tài chính so sánh
Đây là một phương pháp có thể giúp nhà phân tích nắm rõ cùng lúc các khía cạnh của hai hay nhiều báo cáo tài chính. Phương pháp báo cáo tài chính so sánh được áp dụng với nhiều loại báo cáo quen thuộc như bảng cân đối, kết quả hoạt động hay lưu chuyển tiền tệ.
Qua đó, nhà phân tích sẽ có cái nhìn bao quát về tình hình hoạt động của doanh nghiệp, từ đó đưa ra phán đoán chính xác về sự thay đổi kế hoạch tài chính, các ảnh hưởng liên quan tới tài sản và nợ….
Báo cáo thay đổi vốn lưu động
Phương pháp phân tích dựa trên báo cáo thay đổi vốn lưu động nhằm mục đích lọc ra các dữ liệu liên quan đến vốn lưu động. Dựa vào đó để đánh giá hiệu quả sử dụng nguồn vốn giữa các kỳ tài chính.
Bảng cân đối kế toán theo dạng tỷ lệ
Một phương pháp phân tích khác có thể sử dụng đó là Bảng cân đối kế toán theo dạng tỷ lệ. Lúc này nhà phân tích sẽ thực hiện công thức sau đây để phân tích mối quan hệ giữa tài sản, nguồn vốn, tổng tài sản và tổng nguồn vốn. Từ đó tìm ra các phản ánh khách quan trong mỗi tỷ lệ tính ra.
Tỷ lệ = Từng khoản mục chi tiết trên bảng cân đối kế toán / Tổng tài sản (hoặc tổng nguồn vốn) x 100%.
Báo cáo phân tích xu hướng
Phân tích báo cáo phân tích xu hướng thuộc dạng kỹ thuật phân tích ngang. Cách tính này sẽ tính tỷ lệ các khoản mục khác nhau tên báo cáo tài chính trong mỗi giai đoạn. Sau đó so sánh chúng để nhận diện tình hình tài chính doanh nghiệp đang theo chiều hướng tích cực hay tiêu cực.
Các tài liệu sử dụng trong phân tích tài chính
Các tài liệu sử dụng trong phân tích tài chính thường là:
- Bảng cân đối kế toán
- Báo cáo kết quả hoạt động kinh doanh
- Báo cáo lưu chuyển tiền tệ
- Thuyết minh Báo cáo tài chính
- Các nguồn thông tin khác:
- Thông tin về tình hình kinh tế (tăng trưởng, suy thoái kinh tế, lãi suất ngân hàng, trái phiếu kho bạc, tỷ giá ngoại tệ, tỷ lệ lạm phát, chính sách kinh tế, chính sách chính trị,…)
- Thông tin theo ngành (yêu cầu công nghệ của ngành, quy mô thị trường, tính chất cạnh tranh, xu hướng vận động của ngành…).
- Thông tin về đặc điểm hoạt động của doanh nghiệp (Mục tiêu, chiến lược hoạt động, quá trình luân chuyển vốn, tính chu kỳ trong hoạt động kinh doanh, mối liên hệ giữa doanh nghiệp với nhà cung cấp, khách hàng,…).
Trên đây là toàn bộ thông tin giúp bạn nắm rõ đặc điểm, mục tiêu và các kỹ thuật giúp phân tích tài chính hiệu quả. Dựa trên cơ sở các dữ liệu thu được, bạn có thể đưa ra phán đoán, lập kế hoạch trung, dài hạn cho doanh nghiệp.
Tags: Phân tích tài chính