CẬP NHẬT IFRS 2025 – 3 THAY ĐỔI TRỌNG YẾU DOANH NGHIỆP CẦN BIẾT

CẬP NHẬT IFRS 2025 – 3 THAY ĐỔI TRỌNG YẾU DOANH NGHIỆP CẦN BIẾT

CẬP NHẬT IFRS 2025 3 THAY ĐỔI TRỌNG YẾU DOANH NGHIỆP CẦN BIẾT

Khóa học CFA

Khóa học ICAEW
Khóa học ACCA

3 CẬP NHẬT IFRS 2025 TRỌNG YẾU DOANH NGHIỆP CẦN BIẾT

IFRS 2025 không chỉ là sự điều chỉnh kỹ thuật, mà là bước chuyển hóa toàn diện trong tư duy báo cáo tài chính hiện đại: minh bạch, tích hợp, và phản ánh đúng thực chất các yếu tố dài hạn, đặc biệt liên quan đến ESG và chiến lược phát triển bền vững.
3-cap-nhat-IFRS-doanh-nghiep-can-biet

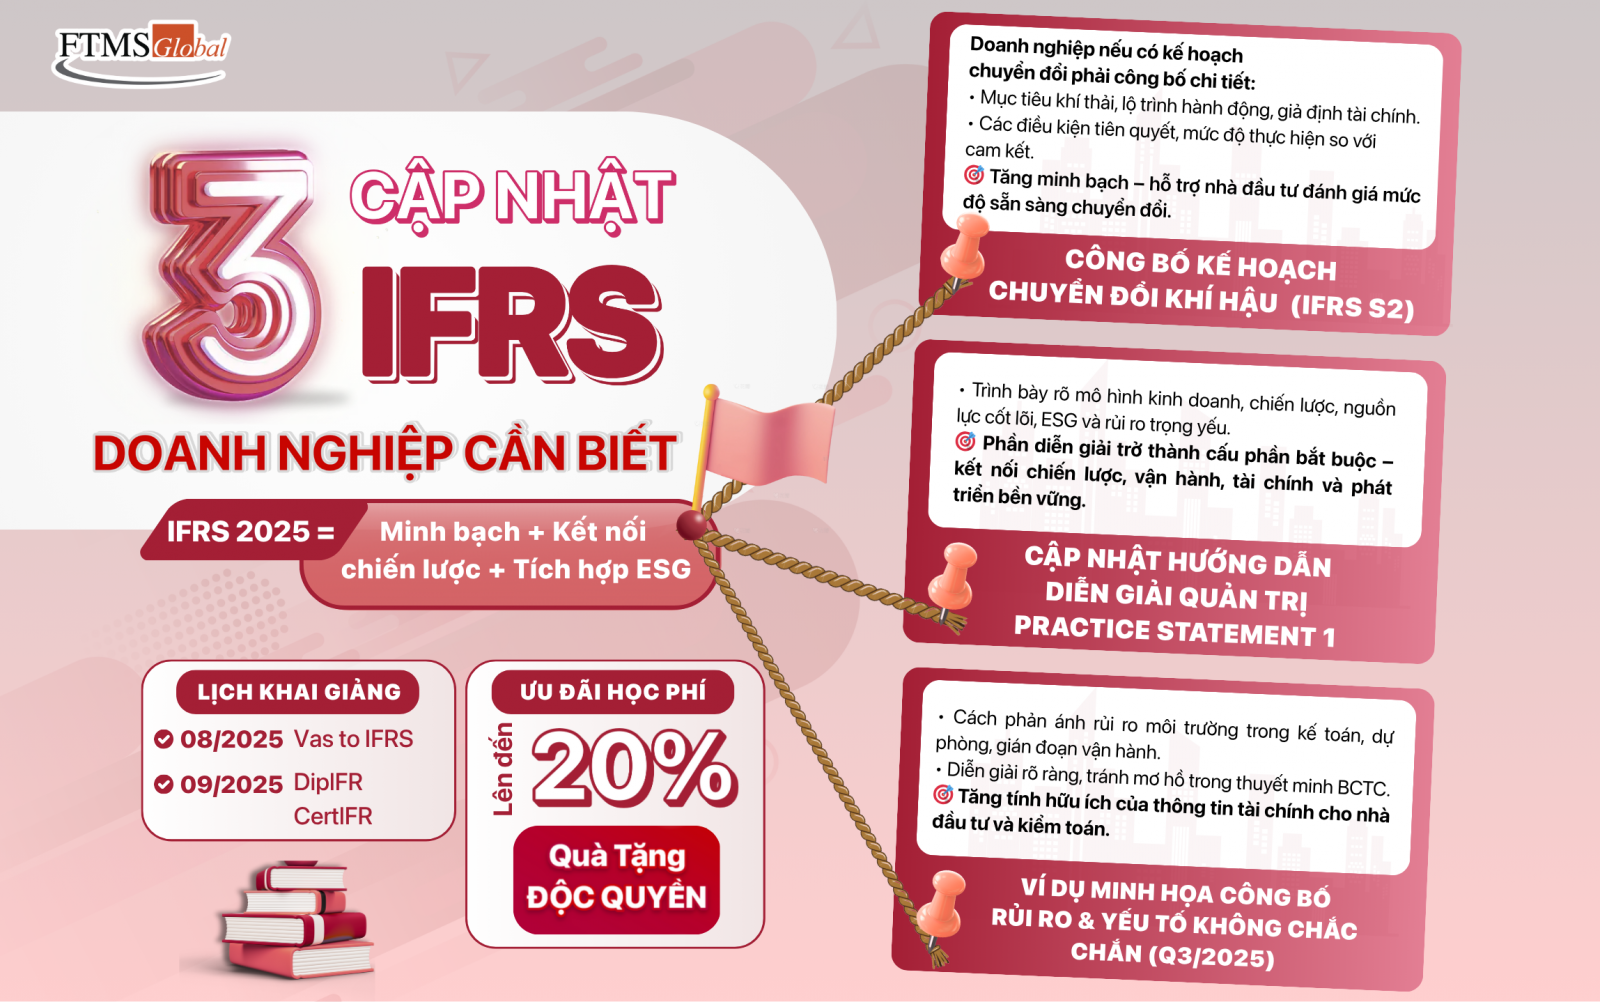
Hình ảnh. 3 cập nhật IFRS doanh nghiệp cần biết 

1. IFRS S2 – Công bố Kế hoạch Chuyển đổi Khí hậu

Theo chuẩn mực IFRS S2, doanh nghiệp không bắt buộc lập kế hoạch chuyển đổi khí hậu. Tuy nhiên, nếu có, báo cáo cần công bố đầy đủ các nội dung sau:

  • Mục tiêu phát thải (Net Zero), thời hạn hoàn thành và cơ chế theo dõi tiến độ.

  • Lộ trình hành động: bao gồm chuyển đổi mô hình kinh doanh, sử dụng năng lượng tái tạo và tái cấu trúc chuỗi cung ứng.

  • Giả định tài chính: giá carbon, chi phí chuyển đổi, chính sách và quy định liên quan.

  • Điều kiện tiên quyết: công nghệ áp dụng, hỗ trợ từ chính sách và nguồn tài trợ.

  • Mức độ thực hiện so với các cam kết đã đặt ra.

Việc công bố kế hoạch chuyển đổi khí hậu giúp tăng tính minh bạch, hỗ trợ nhà đầu tư đánh giá mức độ sẵn sàng của doanh nghiệp trong đáp ứng các yêu cầu ESG toàn cầu.

2. Cập nhật IFRS Practice Statement 1 – Diễn giải Quản trị (Management Commentary)

IFRS Practice Statement 1 được cập nhật yêu cầu doanh nghiệp trình bày rõ ràng, có cấu trúc và bắt buộc các nội dung:

  • Mô hình kinh doanh và chiến lược phát triển trung – dài hạn.

  • Nguồn lực cốt lõi và các đối tác chiến lược.

  • Rủi ro ESG, đổi mới công nghệ và các yếu tố tác động lớn đến hoạt động kinh doanh.

  • Biện pháp kiểm soát rủi ro và quản lý khủng hoảng.

Điểm đáng chú ý là IFRS yêu cầu sự liên thông giữa chiến lược, vận hành, tài chính và ESG được thể hiện rõ trong phần diễn giải quản trị, nhằm đảm bảo tính toàn diện và minh bạch của báo cáo.

3. Ví dụ minh họa Công bố Rủi ro và Yếu tố Không chắc chắn (dự kiến phát hành Quý 3/2025)

IFRS dự kiến ban hành bộ 7 ví dụ thực hành giúp doanh nghiệp công bố rủi ro và các yếu tố không chắc chắn một cách hiệu quả, bao gồm:

  • Tích hợp rủi ro khí hậu vào các ước tính kế toán.

  • Ghi nhận dự phòng chi phí pháp lý và môi trường.

  • Diễn giải tác động từ gián đoạn vận hành do thiên tai hoặc biến động giá năng lượng.

  • Thuyết minh báo cáo tài chính rõ ràng và nhất quán để hỗ trợ phân tích rủi ro.

Mục tiêu của hướng dẫn này là giúp nhà đầu tư và kiểm toán viên đánh giá đầy đủ tác động của các rủi ro vĩ mô đối với tình hình tài chính và hoạt động của doanh nghiệp.

4. Kết luận

Việc nắm vững các yêu cầu mới của IFRS S2, IFRS Practice Statement 1 và hướng dẫn công bố rủi ro sẽ giúp doanh nghiệp Việt Nam không chỉ tuân thủ chuẩn mực quốc tế mà còn nâng cao uy tín, minh bạch và khả năng huy động vốn trên thị trường toàn cầu.

>> Tại FTMS, chúng tôi luôn sẵn sàng đồng hành cùng doanh nghiệp và chuyên gia tài chính trong quá trình thích ứng chuẩn mực mới từ nền tảng lý thuyết đến kỹ năng áp dụng thực tiễn. Tìm hiểu thêm về FTMS Global qua: Xem tại đây
 Tags: IFRS ESG

Tin tức mới nhất | Hồ Chí Minh

Những chỉ số tài chính các giám đốc không thể không quan tâm

Chỉ số tài chính giúp nhà phân tích chỉ cần nhìn lướt qua các báo cáo tài chính cũng có thể tìm ra được xu hướng phát triển của doanh nghiệp cũng như giúp nhà đầu tư, các chủ nợ kiểm tra được tình hình sức khỏe tài chính của doanh nghiệp. Để doanh nghiệp phát triển thịnh vượng, các CEO cần phải giám sát và xem xét các con số quan trọng liên quan đến việc kinh doanh kể cả khi đã có một giám đốc tài chính chuyên trách. 

Tin tức mới nhất | Hà Nội | 10/12/2022

Chuyển đổi VAS sang IFRS: Có phải là trách nhiệm của riêng kế toán?

Sự phát triển của thị trường chứng khoán và gia tăng toàn cầu hóa của các doanh nghiệp Việt Nam đặt ra yêu cầu cấp thiết về sự tương thích trong hệ thống báo cáo.

Tin tức mới nhất | Hà Nội

5 lý do nên theo đuổi chứng chỉ ACCA

Được thành lập từ năm 1904 tại Anh, ACCA hiện nay là một trong số những bằng cấp nghề nghiệp được nhiều người theo học. Có thể nói ACCA là sự giao thoa về bằng cấp học thuật và là Chứng chỉ hành nghề chuyên nghiệp được công nhận rộng rãi trên toàn cầu với hơn 188.000 thành viên và hơn 480.000 học viên khắp trên 181 quốc gia trên thế giới. ACCA Việt Nam bắt đầu hình thành từ năm 2002, tính đến nay đã trải qua 18 năm hoạt động với hơn 906 thành viên và hơn 7500 học viên đang theo học. Các con số này phần nào đã chứng minh được sức mạnh của ACCA. Vậy, những lý do nào có thể thu hút mọi người theo đuổi chứng chỉ ACCA? Hãy đi tìm câu trả lời cùng FTMS Việt Nam nhé! 

Tin tức mới nhất | Hồ Chí Minh

Phân tích phương sai bán hàng (Sales Variance Analysis) 

Các công ty thường xuyên phân tích các phương sai bán hàng (Sales Variance) để giải thích hiệu suất doanh thu theo chu kỳ kế toán hàng tháng, hàng quý hoặc hàng năm. Kết quả phân tích phương sai bán hàng giúp các công ty xác định các vấn đề và thúc đẩy hiệu quả hoạt động tiếp thị và bán hàng trong tương lai nhằm tăng trưởng doanh số bán hàng.  

Tin tức mới nhất | Hà Nội | 12/25/2023

FA/F3 Chìa khóa để chinh phục thành công ACCA

Môn FA/F3: Kế toán tài chính nằm trong khóa học ACCA của FTMS thật sự là một trải nghiệm rất hữu ích dành cho bất kỳ ai đang tìm kiếm cơ hội cho mình trong ngành kế toán / tài chính.

Tin tức mới nhất | Hà Nội | 24/12/2024

Vụ bê bối kế toán gây rúng động thị trường tài chính Thái Lan

Từ câu chuyện thành công của cộng đồng doanh nghiệp Thái Lan, Stark Corp. trở thành một trong những nỗi lo tài chính lớn nhất xứ sở chùa vàng.

Tin tức mới nhất | Hà Nội | 23/06/2022

Kế toán quản trị Hoa Kỳ CMA

Đăng ký nhận tư vấn


30.000+ Học viên đã học và phát triển sự nghiệp, còn bạn thì sao?

Để lại thông tin của bạn ngay bên dưới, chuyên gia của chúng tôi sẽ liên hệ lại với bạn!

Chọn khu vực của bạn


Thông tin cá nhân của bạn sẽ hoàn toàn được bảo mật.

Chúng tôi cam kết không SPAM hoặc cung cấp cho đơn vị thứ 3!

Đang xử lý

Hà Nội

+84 385 902 628

TP. Hồ Chí Minh

+84 93 111 3020

×