Một số điều chỉnh bắt buộc khi áp dụng IFRS lần đầu tiên

Một số điều chỉnh bắt buộc khi áp dụng IFRS lần đầu tiên

Một số điều chỉnh bắt buộc khi áp dụng IFRS lần đầu tiên

Khóa học CFA

Khóa học ICAEW
Khóa học ACCA

Một số điều chỉnh bắt buộc khi áp dụng IFRS lần đầu tiên

Đây là một số các điều chỉnh bắt buộc quan trọng khi doanh nghiệp áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) lần đầu tiên.

Theo quyết định số 345/QĐ-BTC của Bộ Tài chính được ban hành ngày 16/03/2020, một số doanh nghiệp tại Việt Nam được phép tự nguyện áp dụng IFRS (Chuẩn mực Báo cáo Tài chính Quốc tế) trong việc lập và trình bày báo cáo tài chính từ ngày 01/01/2022.

Do đó, việc thực hiện chuyển từ chuẩn mực kế toán hiện hành sang IFRS cho lần đầu tiên áp dụng theo IFRS 01 hiện đang nhận được nhiều sự quan tâm của các doanh nghiệp. Mục tiêu của chuẩn mực này chủ yếu đưa ra các quy định và thủ tục điều chỉnh bắt buộc đối với báo cáo tài chính được lập lần đầu.

Trong bài viết này, mời các bạn cùng tham khảo về một số điều chỉnh bắt buộc khi áp dụng IFRS lần đầu tiên theo IFRS 01 nhé!

IFRS 01 là gì?

IFRS 01 được ban hành lần đầu vào tháng 06/2003 thay thế cho SIC-8 – Lần đầu áp dụng Chuẩn mực Kế toán Quốc tế là Cơ sở Kế toán Cơ bản ban hành vào tháng 04/2001. Sau một vài lần thay đổi nhỏ về nội dung, phiên bản IFRS 01 hiện nay được Hội đồng Chuẩn mực Kế toán Quốc tế (IASB) tái phát hành vào tháng 05/2020 và có hiệu lực cho các báo cáo tài chính được lập lần đầu tiên theo IFRS có năm tài chính bắt đầu vào hoặc sau ngày 01/01/2022.

Mục tiêu của IFRS 01?

Đảm bảo báo cáo tài chính được lập lần đầu theo IFRS và các báo cáo tài chính giữa niên độ cho các kỳ trong năm tài chính đó, bao gồm những thông tin mà:

Minh bạch cho người sử dụng BCTC và có thể so sánh được giữa các kỳ được trình bày.

Đưa ra thời điểm hợp lý cho việc kế toán theo Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS).

Một số điều chỉnh bắt buộc khi áp dụng IFRS lần đầu tiên theo IFRS 01

Ghi nhận các tài sản và nợ phải trả theo quy định của IFRS

Nội dung: Doanh nghiệp cần ghi nhận các tài sản và nợ phải trả theo quy định của IFRS nếu có sự khác biệt với Chuẩn mực kế toán Việt Nam tại thời điểm đầu kỳ trên Báo cáo tài chính.

Ví dụ: Theo IAS 16, các khoản ước tính ban đầu của chi phí tháo dỡ, điều chuyển tài sản, hoàn trả mặt bằng và khôi phục hiện trạng khi mua tài sản được ghi nhận vào nguyên giá TSCĐ trong khi VAS 03 không đề cập đến việc ghi nhận này.

Không ghi nhận các khoản mục tài sản hoặc nợ phải trả nếu IFRS không cho phép việc ghi nhận đó

Nội dung: Doanh nghiệp cần xóa sổ các tài sản và nợ phải trả đã được ghi nhận theo Chuẩn mực kế toán Việt Nam tại thời điểm đầu kỳ trên Báo cáo tài chính nếu chúng không đủ tiêu chuẩn ghi nhận theo IFRS.

Ví dụ: Theo chế độ kế toán Việt Nam, chi phí trước khi thành lập doanh nghiệp được ghi nhận vào Chi phí trả trước và phân bổ tối đa 3 năm. Mặc khác, IFRS lại không có quy định này, nếu doanh nghiệp ước tính thời gian có thể thu hồi thấp thì có thể ghi nhận trực tiếp vào chi phí trong kỳ.

Phân loại lại số liệu so sánh kỳ trước tất cả khoản mục theo quy định của các IFRS

Nội dung: Doanh nghiệp cần phân loại lại tất cả các khoản mục đã được ghi nhận và trình bày theo Chuẩn mực kế toán Việt Nam mà các khoản mục này sẽ được trình bày và phân loại khác theo quy định của IFRS.

Ví dụ: Với hướng dẫn về trình bày Báo cáo kết quả hoạt động kinh doanh theo VAS, Doanh thu tài chính và Chi phí tài chính được trình bày trong Lợi nhuận thuần từ hoạt động kinh doanh. Tuy nhiên, khi trình bày Báo cáo kết quả hoạt động kinh doanh theo thông lệ IFRS, khoản Thu nhập tài chính sẽ được trình bày riêng biệt và không nằm trong Lợi nhuận thuần từ hoạt động kinh doanh.

Xác định lại giá trị tài sản và nợ phải trả

Nội dung: Doanh nghiệp phải xác định lại giá trị tài sản và nợ phải trả theo các quy định của IFRS có hiệu lực, ngoại trừ một số ngoại lệ như được trình bày trong đoạn 13-19 và phụ lục B-E theo IFRS 01.

Ví dụ: Theo IAS 36, nếu doanh nghiệp nhận thấy dấu hiệu có sự suy giảm giá trị của tài sản (giá trị có thể thu hồi thấp hơn giá trị ghi sổ) thì khi đó doanh nghiệp phải ghi nhận lỗ tổn thất tài sản. Trong khi chuẩn mực kế toán Việt Nam không quy định về việc đánh giá tổn thất tài sản.

Theo: RSM Việt Nam
 Tags: áp dụng IFRS lần đầu tiên điều chỉnh bắt buộc

Tin tức mới nhất | Hồ Chí Minh | 04/04/2025

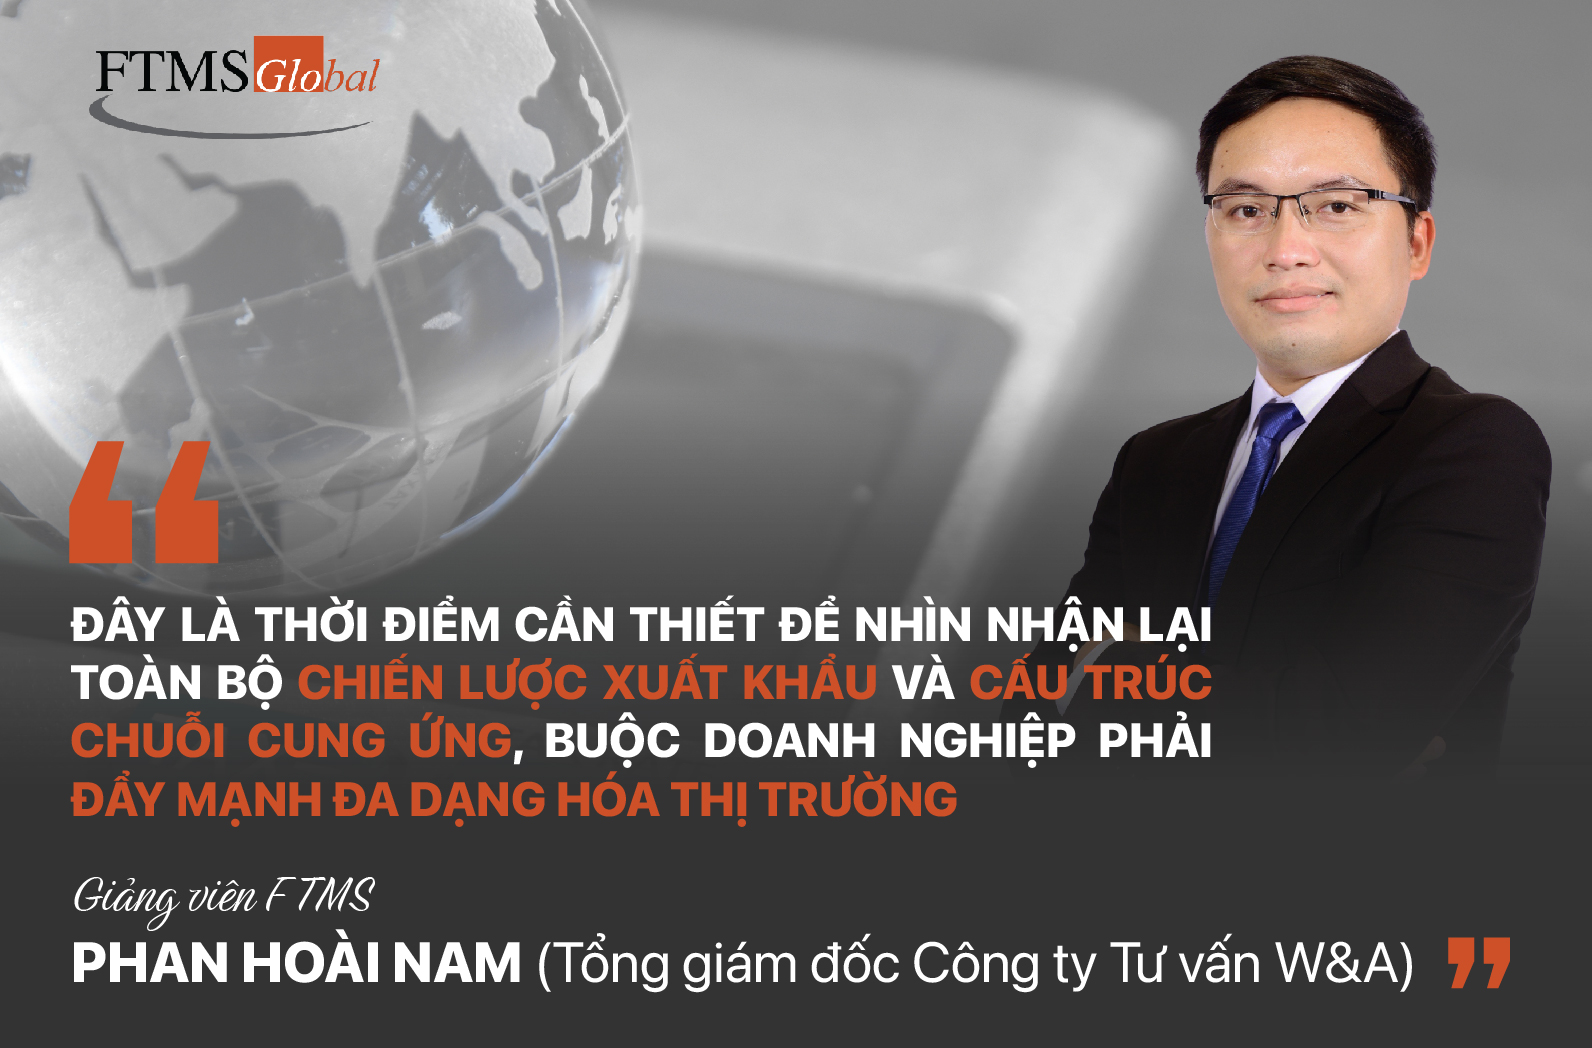
Hướng phát triển nào cho doanh nghiệp Việt Nam khi Mỹ áp thuế 46%

“Đây là thời điểm cần thiết để nhìn nhận lại toàn bộ chiến lược xuất khẩu và cấu trúc chuỗi cung ứng, buộc doanh nghiệp phải đẩy mạnh đa dạng hóa thị trường”. Luật sư, TS. Phan Hoài Nam, Giảng viên tại FTMS, Tổng giám đốc Công ty Tư vấn W&A, Thành viên Hiệp hội Kế toán Công chứng Anh Quốc (ACCA) chia sẻ góc nhìn trước sự kiện Mỹ áp thuế 46% lên hàng hoá nhập khẩu từ Việt Nam.

Tin tức mới nhất | Hà Nội

Tiết kiệm hay đầu tư – lựa chọn nào thực sự an toàn cho tương lai?

Trong tài chính, không có lựa chọn nào hoàn toàn an toàn. Từ tiền mặt, tiết kiệm, vàng, trái phiếu đến cổ phiếu, mỗi kênh đầu tư đều tiềm ẩn rủi ro riêng. Điều quan trọng không phải là tìm kiếm tài sản “không rủi ro”, mà là hiểu bản chất của từng kênh, từ đó xây dựng chiến lược giúp bảo toàn và phát triển vốn hiệu quả.

Tin tức mới nhất | Hà Nội

7 Lý Do Kế Toán Viên Cần Chủ Động Cập Nhật IFRS Vào Năm 2025

Trong bối cảnh toàn cầu hóa và sự phát triển mạnh mẽ của các chuẩn mực kế toán quốc tế, việc cập nhật IFRS (International Financial Reporting Standards) đã trở thành một yêu cầu thiết yếu đối với các kế toán viên. Dưới đây là 7 lý do thuyết phục để các chuyên gia kế toán chủ động nắm vững IFRS vào năm 2025.

Tin tức mới nhất | Hà Nội

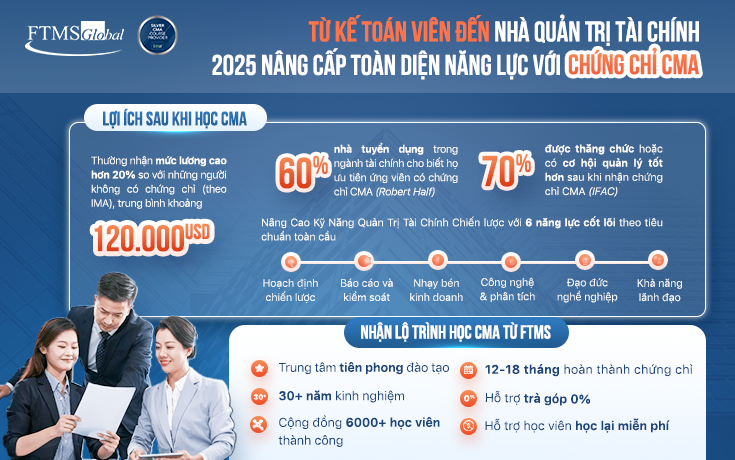
Từ Kế Toán Viên Đến Nhà Quản Trị Tài Chính: 2025 - Nâng Cấp Toàn Diện Năng Lực Với Chứng Chỉ CMA

  • Trong một môi trường kinh doanh ngày càng phức tạp, nhiều kế toán viên gặp phải những thách thức như thiếu khả năng lập kế hoạch chiến lược, phân tích dòng tiền không hiệu quả, và hạn chế trong việc giao tiếp với các phòng ban và đối tác.
  • Những vấn đề này không chỉ ảnh hưởng đến hiệu suất cá nhân mà còn tác động trực tiếp đến sự phát triển của doanh nghiệp.
  • Bạn có muốn trở thành một nhà quản lý tài chính xuất sắc, có khả năng đưa ra những quyết định chiến lược sáng suốt và tạo ra giá trị bền vững? Nếu câu trả lời là có, chứng chỉ CMA Hoa Kỳ chính là bước đi quan trọng tiếp theo trong sự nghiệp của bạn.

Năm 2025 sẽ là thời điểm anh/chị bứt phá trong lĩnh vực kế toán, tài chính, nắm bắt cơ hội thăng tiến trong sự nghiệp!

Tin tức mới nhất | Hà Nội | 26/06/2025

ACCA CÔNG BỐ CẤU TRÚC CHƯƠNG TRÌNH MỚI TỪ NĂM 2027

Với định hướng không ngừng cập nhật để bắt kịp xu hướng toàn cầu,lần đầu tiên sau nhiều năm, ACCA chính thức công bố thay đổi toàn diện trong cấu trúc đào tạo. Sự điều chỉnh được thực hiện dựa trên nghiên cứu từ thị trường lao động, phản hồi từ nhà tuyển dụng, và các tổ chức giáo dục quốc tế.

Tin tức mới nhất | Hồ Chí Minh

Những kỹ năng cần có của một CFO

Chặng đường trở thành CFO sẽ không thể suôn sẻ nếu bạn không trang bị cho mình tác phong và kỹ nghệ làm nghề của một Giám đốc tài chính thời đại 4.0. 

Tin tức mới nhất | Hà Nội | 31/8/2022

Tổng hợp các trung tâm đào tạo kế toán chuyên nghiệp

Kế toán là một trong những ngành nghề có lượng cầu cao trong xã hội, bởi bất kỳ tổ chức, doanh nghiệp nào cũng đều cần vị trí này. Vai trò của kế toán không chỉ thu thập, xử lý thông tin, mà còn chịu trách nhiệm phân tích hoạt động kinh doanh, hoạch định chính sách cho cả doanh nghiệp. Vậy trung tâm nào đào tạo kế toán uy tín, giúp bạn rành việc nhanh chóng? Cùng chúng tôi tìm hiểu nhé.

Tin tức mới nhất | Hà Nội | 12/25/2022

Dẫn Dắt Thay Đổi Trong Thời Đại Mới Với Bậc Thầy Ashim Kumar

Chia sẻ của bậc thầy Ashim Kumar trong hội thảo: “Leading through change” được FTMS Việt Nam và ACCA Việt Nam phối hợp tổ chức.

Đăng ký nhận tư vấn


30.000+ Học viên đã học và phát triển sự nghiệp, còn bạn thì sao?

Để lại thông tin của bạn ngay bên dưới, chuyên gia của chúng tôi sẽ liên hệ lại với bạn!

Chọn khu vực của bạn


Thông tin cá nhân của bạn sẽ hoàn toàn được bảo mật.

Chúng tôi cam kết không SPAM hoặc cung cấp cho đơn vị thứ 3!

Đang xử lý

Hà Nội

+84 385 902 628

TP. Hồ Chí Minh

+84 93 111 3020

×