
Những điều cơ bản cần biết về IFRS
IFRS là từ viết tắt của International Financial Reporting Standards, dịch ra tiếng Việt là Chuẩn mực Báo cáo tài chính quốc tế. Đây là tên gọi của một hệ thống các chuẩn mực kế toán do Ủy ban Chuẩn mực kế toán quốc tế (IASB), một cơ quan trực thuộc IFRS Foundation (Quỹ IFRS) ban hành với mục đích tạo ra một “ngôn ngữ” toàn cầu chung về kế toán, giúp cho các Báo cáo tài chính được trình bày nhất quán, minh bạch, tin cậy và dễ dàng so sánh với nhau không phân biệt lĩnh vực, quốc gia hay vùng lãnh thổ.
IFRS là gì?
IFRS là từ viết tắt của International Financial Reporting Standards, dịch ra tiếng Việt là Chuẩn mực Báo cáo tài chính quốc tế. Đây là tên gọi của một hệ thống các chuẩn mực kế toán do Ủy ban Chuẩn mực kế toán quốc tế (IASB), một cơ quan trực thuộc IFRS Foundation (Quỹ IFRS) ban hành với mục đích tạo ra một “ngôn ngữ” toàn cầu chung về kế toán, giúp cho các Báo cáo tài chính được trình bày nhất quán, minh bạch, tin cậy và dễ dàng so sánh với nhau không phân biệt lĩnh vực, quốc gia hay vùng lãnh thổ.
Đối với người mới tìm hiểu, IFRS thực sự là một “thử thách” khó nhằn với độ dài khoảng trên 3.000 trang tài liệu tiếng Anh, được viết dưới dạng ngôn ngữ đầy tính “học thuật”.
Lịch sử ra đời của IFRS
Với sự bùng nổ của kinh tế toàn cầu sau Thế chiến thứ II và sự lớn mạnh của các Tập đoàn đa quốc gia dẫn đến nhu cầu phải có một ngôn ngữ kế toán áp dụng chung trên toàn cầu. Việc này đã dẫn đến sự thành lập của Ủy ban Chuẩn mực kế toán quốc tế (IASC), một liên minh của 9 quốc gia thành viên ban đầu gồm Úc, Canada, Pháp, Đức, Nhật Bản, Mexico, Hà Lan, Vương quốc Anh/Bắc Ireland và Hoa Kỳ.
Một bước ngoặt lớn đối với IASC là sự công nhận của Tổ chức ủy ban chứng khoán quốc tế (IOSCO) vào năm 2000 khi đưa ra khuyến nghị cho các thị trường chứng khoán thành viên cho phép hoặc yêu cầu các công ty niêm yết phải tuân thủ theo 10 Chuẩn mực Kế toán quốc tế (IAS) cơ bản vào thời điểm đó. Điều này dẫn đến IAS trở thành một trong những yêu cầu bắt buộc cho việc niêm yết trên các thị trường chứng khoán lớn của thế giới.
Xét về mặt tổ chức hoạt động, IASC đơn thuần chỉ là một liên minh thay vì hoạt động như một “ủy ban” đúng nghĩa. Phải sau gần 25 năm hoạt động, vào năm 1997, IASC nhận thấy để tiếp tục thực hiện vai trò của mình một cách hiệu quả, họ phải tìm cách mang lại sự hợp nhất giữa các chuẩn mực và thông lệ kế toán tại các quốc gia với chuẩn mực kế toán toàn cầu. Để làm được điều đó, IASC cần phải thay đổi lại tổ chức hoạt động của mình.
Kết quả là vào ngày 01/04/2001, Ủy ban Chuẩn mực kế toán quốc tế (IASB) mới ra đời thay thế cho IASC cũ. Trong cuộc họp đầu tiên của mình, IASB đã thông qua các Chuẩn mực kế toán quốc tế (IAS) cũ do IASC đã ban hành và các Hướng dẫn từ Ủy ban diễn giải Chuẩn mực kế toán (SIC). IASB từ đó tiếp tục phát triển các Chuẩn mực mới và đặt tên là Chuẩn mực Báo cáo tài chính quốc tế (IFRS).
Sau sự công nhận của IOSCO vào năm 2000, một bước tiến quan trọng nữa của IFRS là sự bắt buộc áp dụng IFRS tại Châu Âu theo Chỉ thị EC 1606 được phê chuẩn của Nghị viện Châu Âu vào tháng 7 năm 2002. Theo quy định của Chỉ thị này, tất cả các thành viên của Liên minh Châu Âu và các thành viên của Khu vực Kinh tế Châu Âu (EEA) đều bắt buộc phải áp dụng IFRS trên Báo cáo tài chính của các doanh nghiệp niêm yết bắt đầu từ kỳ kế toán kết thúc ngày 31/12/2005.
Hiện nay, IFRS đã phát triển rộng khắp thế giới và theo số liệu được công bố bởi IASB, hiện đã có 131/143 quốc gia và vùng lãnh thổ (chiếm tỷ lệ 93% các nước được IASB khảo sát) đã tuyên bố về việc cho phép áp dụng IFRS dưới các hình thức khác nhau. Tại nhiều nước, IFRS đã thay thế toàn bộ Chuẩn mực kế toán quốc gia để tạo điều kiện thu hút các nhà đầu tư toàn cầu. IFRS do ai ban hành? IFRS Foundation là tổ chức đứng đằng sau việc xây dựng và phát triển các Chuẩn mực IFRS. Quỹ này hoạt động dưới dạng tổ chức phi lợi nhuận và có lợi ích công chúng, được thành lập theo luật pháp Bang Delaware, Hoa Kỳ nhưng đăng ký hoạt động dưới hình thức công ty hải ngoại tại Anh và xứ Wales với trụ sở chính đặt tại Luân Đôn, Anh quốc.
IFRS do ai ban hành?
IFRS Foundation là tổ chức đứng đằng sau việc xây dựng và phát triển các Chuẩn mực IFRS. Quỹ này hoạt động dưới dạng tổ chức phi lợi nhuận và có lợi ích công chúng, được thành lập theo luật pháp Bang Delaware, Hoa Kỳ nhưng đăng ký hoạt động dưới hình thức công ty hải ngoại tại Anh và xứ Wales với trụ sở chính đặt tại Luân Đôn, Anh quốc. Trụ sở của IFRS Foundation (Nguồn ảnh: Google image)
Cơ cấu hoạt động của IFRS Foundation được mô tả tại Bảng dưới đây:
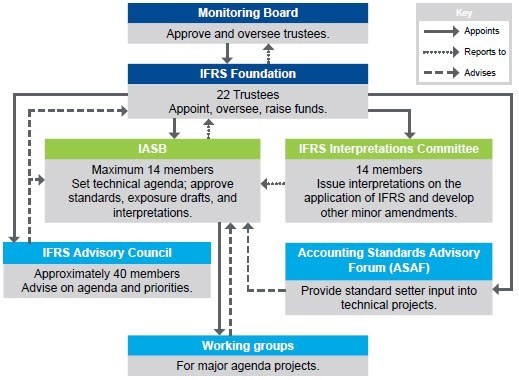
– Ban Giám sát (Monitoring Board)
– Ủy viên IFRS Foundation
– Ủy ban Chuẩn mực kế toán quốc tế (IASB)
– Ủy ban diễn giải các Chuẩn mực Báo cáo tài chính quốc tế (IFRIC)
– Hội đồng tư vấn IFRS
– Diễn đàn tư vấn Chuẩn mực kế toán (ASAF)
IFRS được ban hành thế nào?
IFRS được ban hành theo một quy trình được quy định trong Sổ tay Ban hành Chuẩn mực (Due Process Handbook) do IASB chịu trách nhiệm. Quy trình này đảm bảo tính đúng đắn, minh bạch và có sự tham gia của nhiều bên. Quy trình ban hành các Chuẩn mực hay còn gọi là Due Process bao gồm các bước:
Tư vấn Chương trình nghị sự (Agenda Consulation)
Cứ sau 5 năm, Ủy ban tiến hành đánh giá toàn diện để xác định các ưu tiên xây dựng Chuẩn mực. Các chủ đề khác nhau sẽ được đưa vào Chương trình nghị sự bao gồm các vấn đề phát hiện trong quá trình Đánh giá sau khi thực hiện các Chuẩn mực (Post-implementation Reviews), các vấn đề do IFRIC đưa lên.
Chương trình Nghiên cứu (Research programme)
Chương trình Nghiên cứu của IASB bao gồm việc phân tích các vấn đề có thể ảnh hưởng lên Báo cáo tài chính từ việc thu thập bằng chứng, bản chất và mức độ ảnh hưởng để chỉ ra các thiếu sót và các giải pháp có thể khắc phục các thiếu sót đó.
Giai đoạn này có sự tham gia của cả các cơ quan soạn thảo Chuẩn mực các quốc gia và khu vực, các doanh nghiệp, học giả và những người quan tâm, được thực hiện dưới nhiều hình thức bao gồm cả Diễn đàn tư vấn Chuẩn mực kế toán (ASAF).
Giai đoạn này, IASB có thể phát hành các bài thảo luận, phiếu yêu cầu thông tin hoặc các bài nghiên cứu để thu thập ý kiến từ những người quan tâm để từ đó IASB quyết định có nên đưa vấn đề này vào Chương trình thiết lập Chuẩn mực hay không.
Chương trình thiết lập Chuẩn mực (Standard-setting programme)
Trong trường hợp IASB quyết định sẽ sửa đổi một Chuẩn mực nào đó hoặc ban hành một Chuẩn mực mới, Ủy ban sẽ xem xét kỹ lại các tài liệu trong Chương trình Nghiên cứu, đặc biệt dựa trên các ý kiến bình luận trên các bài thảo luận.
Các đề xuất sửa đổi Chuẩn mực cũ hay Chuẩn mực mới được công bố công khai dưới dạng Dự thảo xin ý kiến (Exposure Draft).
Ủy ban sẽ xem xét kỹ các ý kiến phản hồi và đồng thời sửa đổi trước khi ban hành chính thức Chuẩn mực.
Chương trình duy trì (Maintanance programme)
Ngay sau khi Chuẩn mực được ban hành, Ủy ban sẽ tiếp tục công việc hỗ trợ để đưa Chuẩn mực vào thực hiện trong thực tiễn. Khi gặp các vấn đề phát sinh, IFRIC có thể ban hành các Hướng dẫn hoặc đưa ra các Sửa đổi nhỏ đối với Chuẩn mực. Các vấn đề sửa đổi đối với Chuẩn mực đều tuân thủ quy trình ban hành Chuẩn mực đã đề cập bên trên.
Sau khi ban hành Chuẩn mực vài năm, Ủy ban sẽ tiến hành hoạt động Soát xét sau thực hiện (Post-implementation review) để đánh giá xem Chuẩn mực có đạt được mục tiêu ban đầu hay không, liệu rằng có cần phải sửa đổi gì không. Sau khi kết thúc quá trình Soát xét sau thực hiện, Ủy ban có thể bắt đầu một Chương trình nghiên cứu mới.
IFRS có gì khác IAS?
Thực ra, như đã trình bày trong phần Lịch sử của IFRS, IAS là Hệ thống Chuẩn mực do IASC trước đây ban hành. Sau khi IASC thay đổi lại cấu trúc hoạt động của mình và bị thay thế bởi IASB thì các Chuẩn mực do IASB sau này được đặt tên là IFRS (Chuẩn mực Báo cáo tài chính quốc tế). Tuy nhiên, các Chuẩn mực IAS cũ do IASC ban hành đều được IASB tiếp nhận và công bố hiệu lực cho đến khi nó bị thay đổi bởi các IFRS sau này (ví dụ IAS 18 bị thay thế bởi IFRS 15..)
Vì vậy, bạn sẽ thấy bên cạnh các Chuẩn mực IFRS mới sẽ vẫn còn các IAS cũ còn hiệu lực.
Hệ thống Chuẩn mực IFRS trông như thế nào?
Bạn đừng nhầm lẫn IFRS chỉ bao gồm các Chuẩn mực được bắt đầu bởi tiền tố “IFRS” đằng trước mà như đã trình bày ở phần trên, IFRS cũng bao gồm cả các Chuẩn mực IAS cũ còn hiệu lực.
Hiểu trên nghĩa rộng, IFRS sẽ bao gồm:
– Khuôn khổ lập Báo cáo tài chính (Conceptual Framework) bao gồm các nguyên tắc cơ bản nhất cho Báo cáo tài chính để phù hợp với IFRS. Bản thân khuôn khổ không phải là một Chuẩn mực riêng rẽ nhưng nó được sử dụng làm cơ sở để xây dựng các Chuẩn mực.
– Chuẩn mực kế toán quốc tế (IAS) do IASC ban hành trước đây (trước năm 2001) còn hiệu lực.
– Chuẩn mực Báo cáo tài chính quốc tế (IFRS) do IASB ban hành.
– Các Hướng dẫn bổ sung cho các Chuẩn mực IAS (SIC Interpretation) do Ủy ban diễn giải Chuẩn mực (SIC) ban hành trước năm 2001.
– Các Hướng dẫn bổ sung cho các Chuẩn mực IFRS (IFRIC Interperetation) do Ủy ban diễn giải Chuẩn mực IFRS (IFRIC) ban hành.
Nếu coi các Chuẩn mực IAS hay IFRS như các Nghị định tại Việt Nam thì các hướng dẫn của SIC hay IFRIC giống như các Thông tư Hướng dẫn những vấn đề chưa được quy định rõ. Một đơn vị được coi là tuân thủ IFRS nếu đơn vị tuân thủ tất cả các Chuẩn mực và Hướng dẫn đã nêu ở trên.
Tags: IFRS