
Tất tần tật về báo cáo tài chính của doanh nghiệp
Hàng năm, trước thời hạn quy định doanh nghiệp cần nộp báo cáo tài chính cho cơ quan có thẩm quyền. Vậy báo cáo tài chính là gì, quy định pháp luật về thuế, kế toán trong báo cáo tài chính như thế nào? Cùng FTMS Việt Nam tìm hiểu trong bài viết này nhé!
Báo cáo tài chính là gì?
Báo cáo tài chính theo quy định tại Khoản 1, Điều 3, Luật Kế toán số 88/2015/QH13 là hệ thống thông tin tài chính, kinh tế của đơn vị kế toán. Mẫu biểu được trình bày theo hướng dẫn về chuẩn mực và chế độ kế toán.
Hiểu nôm na, báo cáo tài chính là bằng chứng cung cấp, tra cứu tin tức về tình trạng kinh tế, tài chính và các luồng tiền doanh nghiệp. Mọi tổ chức doanh nghiệp thuộc ngành, thành phần kinh tế bắt buộc phải lập và trình bày báo cáo tài chính năm theo quy định pháp luật.
Ngoài báo cáo tài chính năm, vào cuối kỳ kế toán năm thì các công ty (tổng công ty) có đơn vị trực thuộc phải báo cáo tài chính (BCTC) tổng hợp, dựa trên báo cáo tài chính của thành viên trực thuộc. Ngoài ra, còn có báo cáo tài chính giữa niên độ (báo cáo quý – trừ quý IV) đối với các doanh nghiệp niêm yết trên thị trường chứng khoán và các doanh nghiệp nhà nước.
Mục đích của việc lập báo cáo tài chính
Nhiệm vụ của báo cáo tài chính là cung cấp tin tức về hoạt động kinh doanh, tài chính cũng như những luồn lưu chuyển tiền tệ của doanh nghiệp, nhằm đáp ứng yêu cầu tra cứu của cơ quan quản lý nhà nước và giúp ban lãnh đạo doanh nghiệp đưa ra các quyết định đúng đắn. Các thông tin cần có trong báo cáo tài chính doanh nghiệp bao gồm:
- Tài sản
- Khoản nợ cần trả
- Doanh thu, chi phí kinh doanh sản xuất, thu nhập và chi phí khác.
- Vốn chủ sở hữu
- Lỗ, lãi và phân chia kết quả hoạt động
- Các dòng tiền.
Doanh nghiệp còn phải cung cấp các thông tin khác bên cạnh các thông tin nói trên trong bản thuyết minh báo cáo tài chính. Mục đích giải trình thêm về chính sách kế toán đã áp dụng và các chỉ tiêu phản ánh trên BCTC. Từ đó ghi nhận phát sinh các nghiệp vụ kinh tế, lập và trình bày BCTC.
Nộp báo cáo tài chính có ý nghĩa gì?
Trong công tác quản lý doanh nghiệp và cơ quan chủ quản, báo cáo tài chính có ý nghĩa rất quan trọng. Điều đó thể hiện qua những vấn đề bên dưới:
- Báo cáo tài chính được trình bày tổng quát về tài sản, nguồn hình thành tài sản, các khoản nợ, kết quả hoạt động trong kỳ, tình trạng tài chính của doanh nghiệp một cách tổng hợp nhất.
- Thông tin tài chính, kinh tế mà báo cáo tài chính cung cấp nhằm nhận định hoạt động kinh doanh có hiệu quả không, kết quả ra làm sao trong kỳ hoạt động đã qua, thực trạng tài chính của doanh nghiệp ở mức độ nào. Từ đó giúp doanh nghiệp giám sát, kiểm tra tình hình huy động vốn và sử dụng vốn.
- Báo cáo tài chính là bằng chứng trong nghiên cứu, phân tích và phát hiện những mối nguy tiềm tàng. Đồng thời trở thành căn cứ để đưa ra các quyết định điều hành, quản lý quỹ đầu tư của chủ sở hữu, hoạt động kinh doanh, các khoản nợ và tương lai về sau của công ty.
- BCTC cũng là những căn cứ khoa học đề ra hệ thống các biện pháp xác thực, kế hoạch kinh tế – kỹ thuật, tài chính của doanh nghiệp. Điều này có tác dụng tăng cường hiệu quả sử dụng vốn trong quản trị doanh nghiệp, nâng cao lợi nhuận và sản xuất kinh doanh.
Phân loại báo cáo tài chính hiện hành
Báo cáo tài chính bao gồm hai loại chính:
Báo cáo tài chính tổng hợp (BCTCTH)
Theo quy định về chuẩn mực kế toán số 25 “BCTC hợp nhất và kế toán khoản đầu tư vào công ty con” và thông tư hướng dẫn chuẩn mực kế toán số 21 “trình bày báo cáo tài chính” yêu cầu hình thức, thời hạn lập, nộp, nội dung trình bày và công khai BCTC như sau:
- Đối với tập đoàn và công ty mẹ cần lập báo cáo tài chính hợp nhất vào BCTCTH thì phải ưu tiên lập BCTCTH trước.
- Tổng hợp dựa trên loại hình hoạt động: Đầu tư xây dựng cơ bản (XDCB) hoặc sự nghiệp, sản xuất và kinh doanh, sau đó dựa vào loại hình hoạt động tiến hành lập BCTCTH hoặc BCTC hợp nhất.
- Các quy định về hợp nhất BCTC đã có thể phải thực hiện trong khi lập BCTCTH giữa các đơn vị.
Báo cáo tài chính hợp nhất
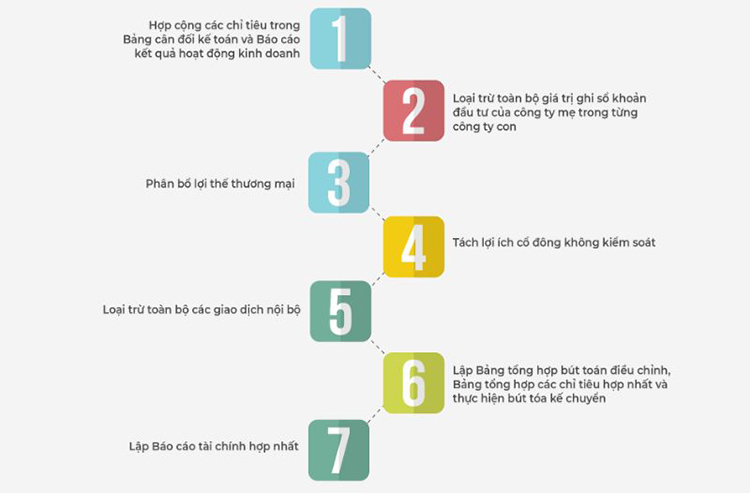
Vào thời điểm kết thúc năm tài chính, theo quy định tại khoản 1 Điều 191 Luật doanh nghiệp 2014 đối với nhóm công ty, công ty mẹ, công ty con phải lập các báo cáo sau:
- Theo quy định của pháp luật về kế toán, công ty mẹ cần lập báo cáo tài chính hợp nhất.
- Báo cáo kết quả kinh doanh hàng năm của công ty mẹ và công ty con.
- Báo cáo công tác điều hành, quản lý của công ty mẹ và công ty con.
Tuy nhiên, doanh nghiệp không cần lập BCTC hợp nhất theo pháp luật về kế toán nếu không nằm trong mô hình nhóm công ty có công ty mẹ.
Nguyên tắc lập và trình bày BCTC cơ bản
Nguyên tắc dồn tích
Các loại báo cáo tài chính phải được lập theo cơ sở dồn tích. Nguyên tắc này quy định các khoản nợ, tài sản, các khoản thu nhập, nguồn vốn chủ sở hữu và chi phí cần ghi chép lại khi phát sinh và thể hiện rõ ràng trên báo cáo ở các niên độ kế toán có liên quan.
Liên tục hoạt động
Doanh nghiệp phải dựa vào đánh giá yếu tố kinh doanh liên tục trong quá trình lập báo cáo tài chính. Tuy vậy, một số trường hợp nhận biết dấu hiệu giải thể, phá sản hoặc giảm quy mô hoạt động hoặc các nhân tố tác động đến tình hình kinh doanh thì cần có sự diễn giải cụ thể khi áp dụng nguyên tắc kinh doanh liên tục.
Tính nhất quán
Trên BCTC việc trình bày và phân loại các khoản mục giữa những niên độ kế toán phải tuân thủ nguyên tắc này. Điều này nhằm đảm bảo tính thống nhất và giúp so sánh thông tin trên báo cáo. Trong trường hợp thay đổi, cần thông báo trước và khi nộp BCTC cũng phải giải trình rõ ràng.
Nguyên tắc trọng yếu
Trọng yếu được coi là bản chất và tính quan trọng của thông tin. Bởi doanh nghiệp có thể đưa ra các nhận định sai lầm tương đối cao nếu bỏ qua thông tin này. Vậy nên, thông tin trọng yếu phải trình bày riêng lẻ và không được sát nhập cùng các thông tin khác. Ngược lại, có thể tổng hợp những thông tin đơn lẻ không quan trọng dưới dạng thông tin tổng quát.
Khả năng bù trừ
Khi lập báo cáo tài chính dựa vào nguyên tắc này, doanh nghiệp tuyệt đối không được bù trừ giữa chi phí và thu nhập, giữa tài sản và công nợ. Bên cạnh đó, doanh nghiệp phải dựa trên cơ sở tính trọng yếu nếu vẫn tiến hành bù trừ các khoản và cần diễn giải trong BCTC.
Tính so sánh
Trong báo cáo tài chính, các thông tin bằng số liệu dùng để so sánh giữa các kỳ kế toán. Cách thức trình bày tương ứng với những thông tin số liệu ở báo cáo kỳ trước. So sánh các thông tin phải bao gồm lời diễn giải. Điều này nhằm giúp người sử dụng hiểu hơn báo cáo tài chính hiện tại.
Trên đây là một vài kiến thức bổ sung về báo cáo tài chính. Hy vọng, bạn đọc có thêm nhiều thông tin hữu ích về khái niệm báo cáo tài chính và lý do phải lập bản báo cáo này theo quy định pháp luật.
Tags: báo cáo tài chính